Service commercial :

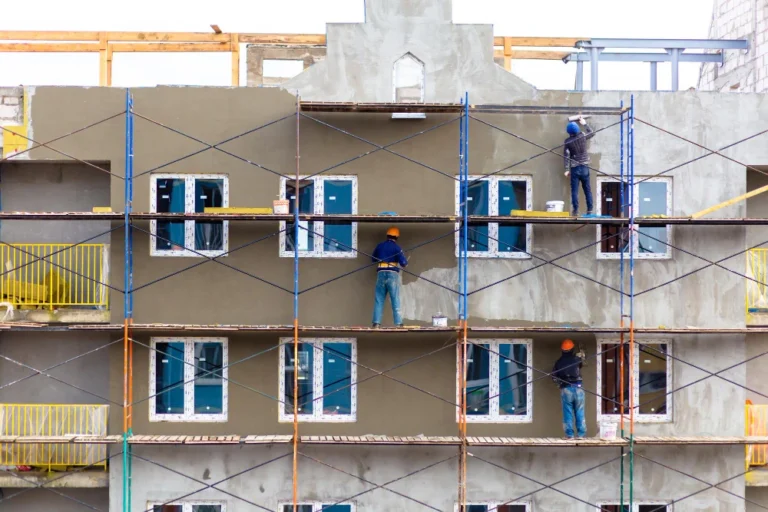
Deux devis portent le même titre : « Ravalement de façade ». Le premier prévoit un nettoyage et une remise en peinture. Le second comprend une reprise de l’étanchéité des murs extérieurs. Pour votre copropriété, la question de l’assurance ne se pose pas de la même façon.
Une assurance dommages-ouvrage est obligatoire pour un ravalement destiné à assurer l’étanchéité de l’immeuble. Une simple remise en peinture à visée esthétique ne l’impose généralement pas. Si le projet inclut une isolation par l’extérieur ou des reprises du bâti, il faut regarder le détail des travaux avant de conclure. Dans tous les cas où elle est obligatoire, la dommages-ouvrage doit être souscrite avant l’ouverture du chantier.
Quels travaux de façade nécessitent une dommages-ouvrage ?
Commencez par lire le descriptif technique. Quel problème les travaux doivent-ils résoudre ? L’entreprise va-t-elle simplement remettre la façade en état de présentation, ou intervenir sur la protection du bâtiment contre les infiltrations ou sur sa structure ? C’est cette différence qui compte. L’intitulé du devis et le montant des travaux ne suffisent pas.
| Travaux prévus | Ce qu’il faut vérifier |
|---|---|
| Nettoyage et remise en peinture à visée esthétique | En principe, pas d’obligation de dommages-ouvrage pour ce simple entretien. Vérifiez si d’autres travaux sont compris dans le devis. |
| Reprise destinée à rétablir l’étanchéité de la façade | Souscrivez la dommages-ouvrage avant l’ouverture du chantier. Service Public cite expressément le ravalement destiné à assurer l’étanchéité. |
| Ravalement avec isolation thermique par l’extérieur (ITE) | Faites examiner le système d’isolation, sa mise en œuvre et les travaux associés. Il faut apprécier l’opération dans son ensemble. |
| Reprise de fissures ou de maçonnerie | Distinguez une retouche superficielle d’une intervention sur la structure. Si le devis ne permet pas de comprendre la nature de la reprise, demandez un descriptif plus précis. |
Une question à poser au maître d’œuvre ou à l’entreprise : « Quelle fonction la façade doit-elle assurer après les travaux ? » Si le devis parle d’un « revêtement imperméable », demandez ce qu’il doit traiter et quelles parties de l’immeuble sont concernées. Le nom du produit ne suffit pas à qualifier le chantier.
Un DPE collectif ou un plan pluriannuel de travaux peut amener la copropriété à envisager une isolation de la façade. Pour savoir si la dommages-ouvrage est nécessaire, partez des travaux qui seront effectivement réalisés.
Qui souscrit l’assurance et quand demander un devis ?
Pour les travaux sur les parties communes dont la copropriété est maître d’ouvrage, le syndic souscrit le contrat au nom du syndicat des copropriétaires. Il peut demander une proposition dès que le descriptif et le budget prévisionnel sont assez précis. L’idéal est d’en parler avant l’assemblée générale, pour présenter aux copropriétaires un budget qui tient compte de l’assurance si elle est nécessaire et pour savoir quelles pièces restent à réunir.
Après le vote, vérifiez que la proposition correspond aux travaux effectivement retenus. Si la copropriété ajoute une isolation ou décide de traiter des infiltrations qui n’étaient pas prévues, signalez cette modification. Un devis reçu ne vaut pas souscription. Le contrat doit être souscrit avant le début du chantier lorsque l’opération est soumise à l’obligation.
Que couvre la dommages-ouvrage après le ravalement ?
Elle sert à financer la réparation des désordres de nature décennale sans attendre que les responsabilités soient établies. Ce sont des dommages assez graves pour compromettre la solidité de l’ouvrage ou empêcher son usage normal.
Prenons un exemple : après la réception d’un ravalement qui devait rétablir l’étanchéité de la façade, des infiltrations importantes rendent plusieurs pièces inutilisables. Si le désordre est lié aux travaux assurés et relève de la garantie décennale, la dommages-ouvrage peut intervenir. Une différence de teinte sur un mur ne suffit généralement pas.
La garantie intervient en principe après la première année suivant la réception et s’arrête dix ans après cette réception. La loi prévoit des cas d’intervention plus tôt. À la réception, consignez les réserves dans le procès-verbal et conservez-le avec les pièces du chantier.
La décennale du façadier ou l’assurance de l’immeuble suffit-elle ?
La décennale couvre la responsabilité de l’entreprise pour les travaux assurés. La dommages-ouvrage, souscrite pour la copropriété, sert à préfinancer les réparations qui relèvent de cette garantie. Vérifiez l’attestation de l’entreprise même si la copropriété souscrit sa propre assurance.
La multirisque immeuble répond à d’autres risques, par exemple un incendie ou un dégât des eaux selon le contrat. Elle ne dispense pas de souscrire une dommages-ouvrage quand celle-ci est obligatoire. Pour les dommages matériels accidentels pendant le chantier, la garantie à examiner est la Tous Risques Chantier, selon les besoins du projet et les conditions du contrat.
L’assurance couvre-t-elle aussi les parties anciennes de l’immeuble ?
La garantie obligatoire ne s’étend pas à tout le bâtiment existant. La loi prévoit une exception pour les parties anciennes totalement incorporées à l’ouvrage neuf, dont elles deviennent techniquement inséparables. Pour les autres parties conservées, demandez si une garantie complémentaire « dommages aux existants » est proposée et quelles parties elle vise. C’est un point à vérifier, par exemple, si les travaux d’isolation s’appuient sur une façade ancienne.
Combien coûte la dommages-ouvrage pour un ravalement ?
Il n’y a pas de tarif unique pour un immeuble. La cotisation dépend notamment du coût de l’opération, du contenu des travaux et des garanties retenues. Comparez les devis sur la même base de travaux et demandez si la cotisation peut être ajustée au coût définitif du chantier. Si une garantie sur les parties anciennes est proposée, vérifiez si son prix figure dans le montant total ou s’ajoute à la prime de base.
Quels documents préparer pour demander un devis ?
Pour un premier échange, indiquez l’adresse de l’immeuble, les travaux prévus, leur budget et la date envisagée de démarrage. Selon le projet et les conditions de l’assureur, le syndic pourra ensuite réunir :
- le descriptif technique ou le cahier des charges, les devis des entreprises et, si disponibles, les plans et les photos ;
- les attestations décennales des intervenants concernés, à vérifier pour les activités prévues et la date d’ouverture du chantier ;
- le procès-verbal d’assemblée générale si les travaux sont déjà votés ;
- les études, diagnostics ou rapports techniques demandés pour l’opération.
Demander un devis pour votre copropriété
Vous préparez l’assemblée générale ou les travaux viennent d’être votés ? Transmettez-nous le descriptif et le calendrier. Assursafe, courtier en assurance construction, vous aide à préparer le dossier et à étudier la couverture adaptée à l’opération, à Lyon, à Paris ou ailleurs en France.